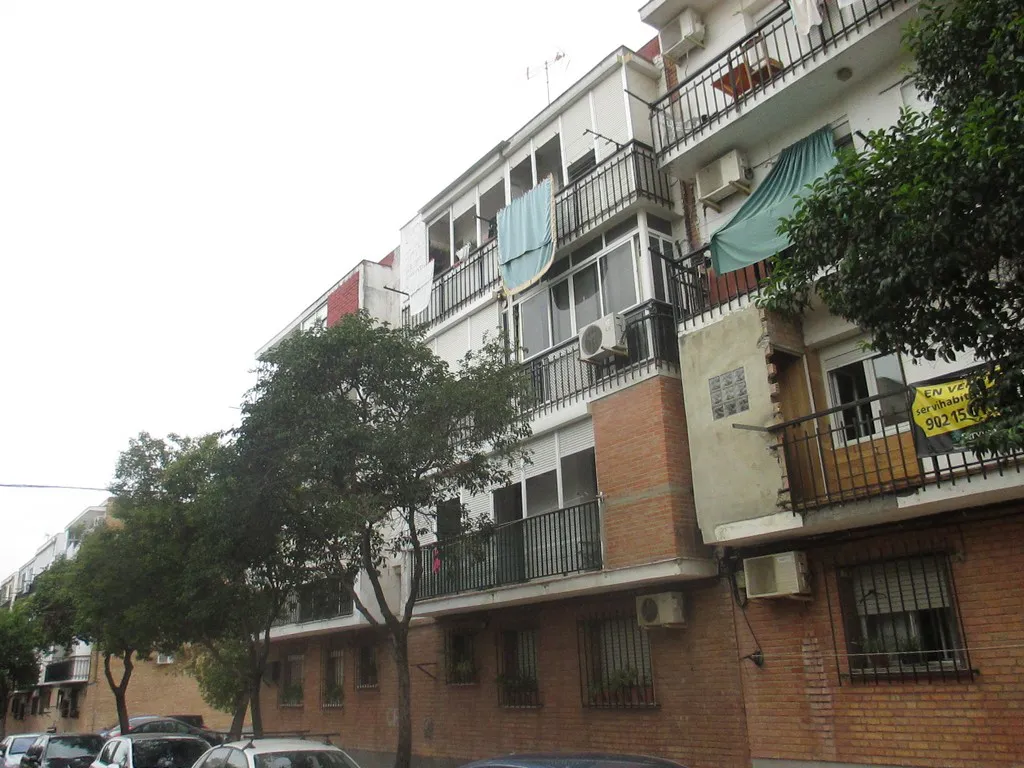
Lote 1
Riesgo 65/100Piso
Valor de subasta 4713 €Tasación 5892 €Depósito 236 €Tramo entre pujas 200 €Puja actual 3071 €
Puja mínima del lote 471 €
Análisis de riesgo del lote65/100
El riesgo principal se deriva de la ocupación de la vivienda con justo título, lo que implica que el adjudicatario deberá asumir los costes y el tiempo de un proceso de desahucio. Además, existen discrepancias entre la información registral y catastral que podrían dificultar la inscripción. Aunque la vivienda fue VPO, el régimen de protección ha caducado, eliminando restricciones de precio y tanteo/retracto.
Resumen específico de cargas