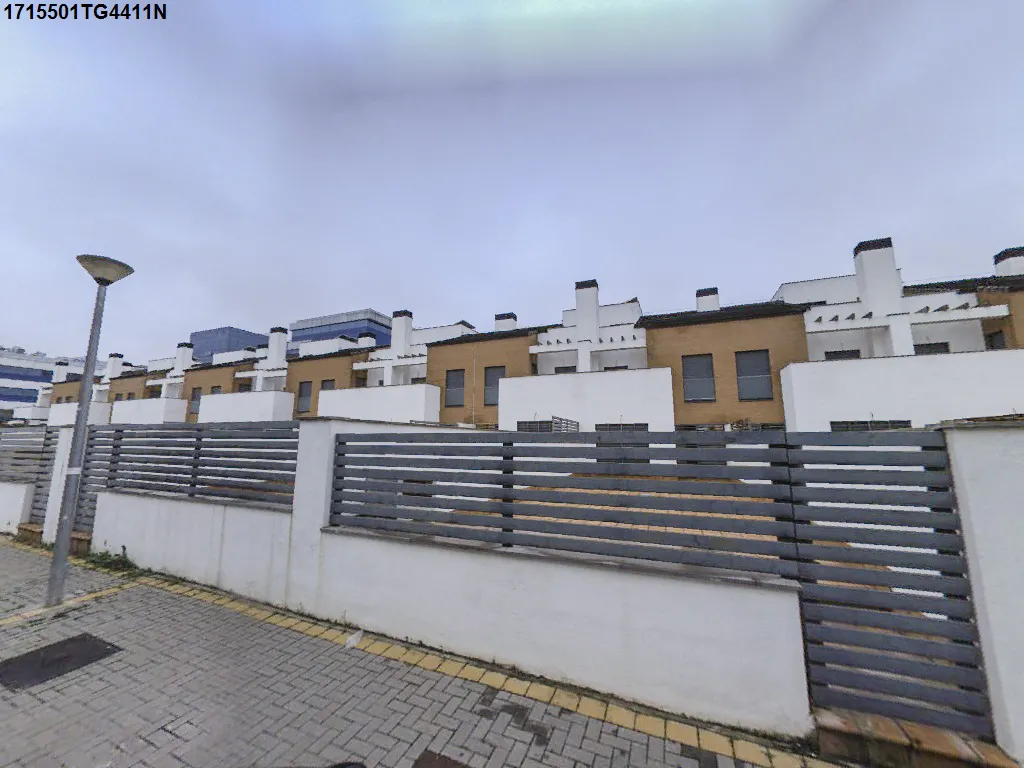
Subasta judicial en vía de apremio de una vivienda unifamiliar adosada en Sevilla, con dos plazas de aparcamiento anejas. La propiedad es vivienda habitual de los ejecutados, David Benítez Salazar y Leticia Pitt Merchán, quienes poseen el pleno dominio por mitades indivisas. La ejecución se realiza por una hipoteca a favor de Banco Santander, S.A. (originalmente Banco Popular Español, S.A.). Existen cargas posteriores a la hipoteca ejecutada, incluyendo embargos sobre la mitad indivisa de David Benítez Salazar a favor de Auto Distribución Hispalis, S.L., la Tesorería General de la Seguridad Social y la Hacienda Pública. La certificación registral advierte que el principal reclamado es superior al principal garantizado con la hipoteca inscrita, lo que podría generar problemas para el adjudicatario.
Análisis por lote
El lote y sus bienes
1 bien identificado
Lote 1
Riesgo 75/100
Adosado
Valor de subasta 193.177 €Depósito 9659 €Tramo entre pujas 3864 €Puja actual 262.721 €
Cantidad reclamada 347.854 €(dato general)
Análisis de riesgo del lote75/100
El riesgo es alto debido a la existencia de múltiples embargos posteriores a la hipoteca ejecutada, así como a la advertencia registral de que el principal reclamado es superior al garantizado por la hipoteca. Esto último podría impedir la cancelación de cargas posteriores y generar un perjuicio significativo para el adjudicatario. Además, la condición de vivienda habitual del ejecutado puede complicar el proceso de toma de posesión.
Historia y contexto de la subasta
La finca fue adquirida por David Benítez Salazar y Leticia Pitt Merchán el 17 de septiembre de 2015, mediante compra, inscribiéndose el 6 de noviembre de 2015. El mismo día 17 de septiembre de 2015 se constituyó una hipoteca a favor de Banco Popular Español, S.A. (actualmente Banco Santander, S.A.) por un principal de 333.146,09 euros, con vencimiento el 4 de octubre de 2053. Posteriormente, se anotaron varios embargos sobre la mitad indivisa de David Benítez Salazar: el 8 de julio de 2019 a favor de Auto Distribución Hispalis, S.L. (prorrogado el 3 de julio de 2023), el 7 de abril de 2021 a favor de la Tesorería General de la Seguridad Social, y el 8 de abril de 2024 a favor de la Hacienda Pública. La ejecución hipotecaria actual (2267/2023) fue iniciada por Banco Santander, S.A. en reclamación de 347.854,42 euros de principal más 104.356,32 euros para intereses y costas. La certificación de cargas, expedida el 13 de febrero de 2025, advierte sobre la discrepancia entre el principal reclamado y el garantizado por la hipoteca, lo que podría afectar la cancelación de cargas posteriores.
Información adicional
Apertura
15 sept 2026, 18:00
Cierre previsto
05 oct 2026, 18:00
Consultoría especializada
¿Quieres revisar esta subasta con un especialista?
Cuéntanos tu caso y nos pondremos en contacto contigo para valorar cómo podemos ayudarte antes de tomar una decisión.
Revisión de documentación y cargas
Análisis de riesgos y próximos pasos
Acompañamiento adaptado a tu caso
Guía para empezar
Preguntas frecuentes sobre esta subasta
Una explicación paso a paso para entender el depósito, la puja, el pago y los principales riesgos. Combinamos reglas generales con los datos disponibles de esta subasta.
¿Qué pasa si la vivienda está ocupada?
En esta subasta la información importada sobre la posesión indica: No consta. Aun así, este dato puede estar incompleto o haber cambiado desde que se publicó.
Antes de pujar: revisa el edicto, la documentación judicial, posibles contratos de alquiler y cualquier referencia a ocupantes o derecho de uso.
Después de adjudicar: ser propietario no permite entrar por la fuerza. Si no se entrega voluntariamente, puede ser necesario solicitar la posesión o iniciar el procedimiento que corresponda.
Coste y plazo: no existe una duración universal; dependen de quién ocupe, del título que alegue, de la vulnerabilidad y de la carga de trabajo del órgano competente.
262.721 €
Resumen de oportunidad
1,3% sobre valor estimado
Puja 262.721 € · Mercado 259.340 €
Subasta finalizada
05 oct 2026, 18:00
Resumen específico de cargas
La finca está gravada por la hipoteca que se ejecuta, constituida en 2015 a favor de Banco Popular Español SA (ahora Banco Santander SA). Además, existen tres embargos posteriores sobre la mitad indivisa de David Benítez Salazar: uno a favor de Auto Distribución Hispalis, S.L. (prorrogado), otro a favor de la Tesorería General de la Seguridad Social, y un tercero a favor de la Hacienda Pública. La certificación registral advierte que el principal reclamado en la ejecución es superior al garantizado por la hipoteca, lo que podría impedir la cancelación de las cargas posteriores.
Plan antes de pujar
Tus próximas comprobaciones
Un recorrido preparado a partir de la documentación de este lote.
4
acciones
4 esencialesVer planOcultar
Desliza para avanzar4 pasos
Paso 1 · Información registral
Solicitar nota simple actualizada de la finca
Esencial
Bien 1
Adosado
CALLE VIA AURELIA, Nº 16, PUERTA 96 CONJUNTO RESIDENCIAL ROYAL- TORREBLANCA SUR- DE SEVILLA, 41016, SEVILLA, Sevilla
Vivienda habitual50% de titularidad
Mapa de cargas
Prioriza lo que puede acompañar al bien después de la adjudicación.
Exposición identificada
0 €
Carga
Titular
Importe
Orden
Impacto
Embargo o anotación preventiva
Carga judicial
AUTO DISTRIBUCIÓN HISPALIS, S.L.
3783 €
Posterior a la carga ejecutada
Pendiente de confirmar
Descripción e interpretación Mostrar
EMBARGO (anotación letra A, prorrogada por letra C) sobre una mitad indivisa de la finca propiedad de David Benítez Salazar, a favor de AUTO DISTRIBUCIÓN HISPALIS, S.L. por 3.783,28 euros de principal más 900 euros de intereses y costas. Procedimiento 86/2019 del Juzgado de Primera Instancia Número 8 de Sevilla. Prorrogada por 4 años desde el 3 de julio de 2023.
Interpretación
Es una carga posterior a la hipoteca ejecutada. Su cancelación es incierta debido a la advertencia registral sobre la discrepancia entre el principal reclamado y el garantizado por la hipoteca. Si la hipoteca no cubre la totalidad de la deuda reclamada, esta carga podría no cancelarse.
Calculadora de inversiónAbrir simulaciónCerrar
Calculadora de inversión
¿Qué rentabilidad podrías obtener?
Ajusta tu puja, los costes y el precio de venta. Es una simulación orientativa, no asesoramiento fiscal o jurídico.
Retorno estimado
-10,8%
Tu puja estimada
262.721 €
Valor estimado: 259.340 €
0 €299.000 €
Compra y gastos
Salida de la inversión
ITP estimado
26.272 €
Inversión total
290.893 €
Beneficio estimado
-31.553 €
Retorno sobre la inversión
-10,8%
Edicto convoca subasta incluyendo condiciones generales; en ejecución hipotecaria de vivienda habitual
Trata una ocupación desconocida como un riesgo económico real: puede implicar abogado, tiempo sin poder usar el inmueble y gastos de conservación o comunidad.
¿Qué cambia si es la vivienda habitual del deudor?
La vivienda habitual puede estar sometida a protecciones y trámites adicionales. No significa que la subasta sea inválida, pero sí puede afectar a la aprobación de determinadas posturas y, especialmente, al momento y la forma de obtener la posesión.
Identificación: comprueba si el edicto o el expediente califican expresamente el bien como vivienda habitual; no lo deduzcas solo por el domicilio.
Posesión: pueden existir plazos, suspensiones o intervención de servicios públicos cuando concurren situaciones de vulnerabilidad.
Decisión de puja: incluye un margen de tiempo y dinero suficiente para un escenario en el que no puedas disponer inmediatamente de la vivienda.
La situación personal de los ocupantes no suele quedar completamente explicada en el Portal de Subastas. Si este punto condiciona tu compra, revisa el expediente con un profesional.
¿Cómo funciona el depósito para pujar y cuándo me lo devuelven?
En esta subasta figura un depósito de 9659 €. Esta subasta sigue la normativa anterior, en la que el depósito judicial inmobiliario general era el 5 % del valor de subasta. El depósito acredita que puedes participar y funciona como garantía de que cumplirás si tu puja resulta ganadora.
Cómo se constituye: se realiza electrónicamente siguiendo el proceso del Portal de Subastas y debe estar acreditado antes de pujar. Comprueba cuenta asociada, identidad y lote.
Si no ganas: al finalizar se devuelve o libera el depósito, salvo que hayas elegido mantener una reserva de postura por si el ganador no paga. El reflejo bancario puede no ser instantáneo.
Si ganas: tu depósito queda retenido como garantía y se descuenta del precio: solo tendrás que completar la diferencia entre la puja ganadora y lo ya depositado.
Si reservas postura: el dinero puede seguir retenido mientras exista la posibilidad de que el bien se adjudique al siguiente postor por incumplimiento del ganador.
Si resultas ganador y no completas el pago en plazo, puedes perder íntegramente el depósito. Verifica siempre el importe y las condiciones concretas del anuncio antes de inmovilizar fondos.
¿Qué pasa si gano y cuánto tiempo tengo para pagar?
Esta subasta judicial se rige por la normativa anterior, cuyo plazo general para completar el precio era de 40 días tras la aprobación del remate. Ganar la puja no significa que la propiedad se inscriba automáticamente ese mismo día: primero debe aprobarse el resultado y completarse el precio.
1
Cierre y resultado: el Portal comunica la mejor postura al organismo gestor. Si la oferta no alcanza determinados umbrales, pueden existir trámites de mejora o aprobación adicional.
2
Pago del resto: ingresas el precio pendiente descontando el depósito ya constituido. Sigue exactamente la cuenta, referencia y plazo que te comuniquen.
3
Decreto o título de adjudicación: una vez cumplidos los requisitos y confirmado el pago, se expide la resolución necesaria para acreditar la adquisición.
4
Impuestos e inscripción: liquidas los impuestos aplicables y presentas el título en el Registro de la Propiedad.
5
Posesión: si el inmueble no se entrega voluntariamente, la adjudicación registral y la posesión material pueden requerir actuaciones diferentes.
¿Qué son las cargas anteriores y cómo me afectan?
La ficha contiene cargas, aunque ninguna ha podido clasificarse de forma concluyente como subsistente. No interpretes esto como una garantía de que comprarás libre de cargas.
Cargas anteriores: en una ejecución judicial inmobiliaria, las anteriores al gravamen ejecutado normalmente subsisten y el adjudicatario acepta la responsabilidad derivada de ellas.
Cargas posteriores: por regla general se ordena su cancelación con la adjudicación, pero debes revisar excepciones, anotaciones y deudas que no consten como una carga registral ordinaria.
Coste real: no es solo la puja: suma cargas subsistentes, impuestos, Registro, comunidad, posibles obras, posesión y asesoramiento.
Solicita una nota simple actualizada y compárala con la certificación de dominio y cargas del expediente. El orden registral importa más que el nombre informal de la deuda.
¿Puedo visitar el inmueble antes de pujar?
Los datos disponibles indican que los bienes no son visitables. Tendrás que valorar el riesgo de no conocer el estado interior antes de pujar.
Exterior y entorno: comprueba la dirección en SEVILLA, Sevilla, el estado del edificio, accesos, servicios y posibles discrepancias con el anuncio.
Catastro y Registro: contrasta superficie, uso, titularidad, referencia catastral y descripción registral; no siempre coinciden entre sí.
Sin visita interior: presupuesta reparaciones con prudencia. Fotografías, anuncios antiguos o comentarios de terceros no sustituyen una inspección técnica.
Si la ficha indica que puede visitarse, confirma con el organismo gestor cómo solicitarla y en qué fechas. No accedas nunca sin autorización.
¿Qué impuestos y gastos tendré si me adjudico el inmueble?
La puja ganadora no es el coste total. La tributación depende de quién transmite, del tipo de inmueble, de la comunidad autónoma y de las circunstancias del adjudicatario.
Impuestos: la operación puede tributar por ITP o, en determinados casos, por IVA y AJD. El tipo y la base imponible no se pueden deducir solo del precio de puja.
Registro y gestión: deberás liquidar los impuestos y presentar el decreto o título de adjudicación para inscribir la propiedad; habrá aranceles y, si la usas, gestoría.
Otros importes: valora comunidad de propietarios, IBI, suministros, cargas subsistentes, honorarios profesionales, posesión y reforma.
Calcula estos costes antes de fijar tu puja máxima. Una adjudicación aparentemente barata puede dejar de serlo al sumar deudas, impuestos y puesta en uso.
¿Puedo financiar la compra con una hipoteca?
Es posible buscar financiación, pero una subasta no funciona como una compraventa ordinaria: el plazo de pago es estricto y el banco puede tener dificultades para tasar un inmueble ocupado o sin acceso interior.
Antes de pujar: habla con la entidad, entrega la documentación disponible y consigue una evaluación realista de importe y calendario; una simulación online no es una aprobación.
Plan alternativo: prevé cómo completarías el precio si la financiación se retrasa o finalmente se deniega.
No condiciona la puja: ganar no queda sujeto a que el banco te conceda el préstamo. La falta de financiación no elimina tu obligación de pagar.
No pujes confiando en obtener después una hipoteca convencional. Si no pagas dentro del plazo aplicable, puedes perder el depósito.
¿Cómo funcionan las pujas y cuándo conoceré la más alta?
Esta subasta aplica la normativa anterior: durante su ejecución puede mostrarse la mejor puja y una nueva postura al final podía ampliar el cierre, con el límite previsto por aquel régimen.
Tu importe máximo: decídelo antes de pujar a partir del coste total, no de la actividad que veas —o dejes de ver— en el Portal.
Empate: cuando dos posturas tienen el mismo importe, el orden temporal puede ser determinante; revisa las reglas del anuncio.
Resultado: al estar cerrada, contrasta el resultado mostrado en esta ficha con el Portal del BOE.
La fecha prevista podía cambiar por prórroga. Comprueba siempre la hora efectiva de cierre en el BOE.
¿Puedo ceder el remate a otra persona?
No debes contar con la cesión de remate como una salida automática. En las ejecuciones judiciales la ley reserva esta facultad, con sus requisitos y plazos, al ejecutante y a determinados acreedores; un postor ordinario no puede asumir que podrá cambiar libremente al comprador después de ganar.
Si pujas para otra persona: la representación debe declararse y acreditarse correctamente desde el principio conforme a las condiciones del Portal.
Si quieres invertir para revender: analiza de antemano la estructura jurídica y fiscal; adjudicar y transmitir después son operaciones distintas.
Una representación mal planteada puede tener consecuencias graves, incluida la pérdida del depósito. Consulta el caso antes de participar, no después de resultar ganador.
¿Puedo arrepentirme después de ganar?
Una puja válida es un compromiso económico, no una reserva gratuita ni una oferta condicionada a visitar el inmueble, conseguir financiación o descubrir después las cargas.
Si no completas el precio: el remate puede quedar sin efecto y perderás el depósito; además pueden producirse otras consecuencias previstas en el expediente.
Antes de confirmar: revisa importe, lote, titularidad o porcentaje transmitido, depósito, cargas, ocupación y dinero disponible para completar el pago.
No existe un derecho general de desistimiento equivalente al de una compra de consumo. Considera la puja irreversible a efectos de tu planificación.
¿Qué debería comprobar antes de presentar una puja?
Utiliza una lista de comprobación y fija tu puja máxima antes de entrar en el Portal. Como mínimo, revisa los siguientes bloques:
1
Bien y lote: dirección, finca registral, referencia catastral, superficie, porcentaje de propiedad y anexos incluidos.
2
Situación jurídica: edicto, título, carga ejecutada, cargas anteriores, arrendamientos, ocupación y posibles litigios.
3
Números: puja máxima, depósito, resto del precio, impuestos, deudas, Registro, reforma, financiación y colchón para imprevistos.
4
Calendario: fecha real de cierre, normativa aplicable, plazo de pago y disponibilidad inmediata de fondos.
La mejor puja no es la más alta que puedes permitirte, sino la que sigue teniendo sentido después de sumar todos los riesgos y costes.
Esta guía es orientativa y no sustituye el edicto, las condiciones particulares, la certificación de cargas ni el asesoramiento jurídico, fiscal o financiero aplicable a tu caso.
Es crucial obtener una nota simple actualizada para confirmar el estado actual de todas las cargas, especialmente la hipoteca ejecutada y los embargos posteriores, y verificar si ha habido alguna modificación o cancelación reciente. También es importante verificar la titularidad y cualquier otra anotación que pudiera haber surgido.
Solicitar aclaración sobre la discrepancia entre principal reclamado y garantizado
Esencial
La certificación registral advierte que el principal reclamado (347.854,42 €) es superior al principal garantizado por la hipoteca (333.146,09 €). Esta discrepancia es crítica, ya que podría impedir la cancelación de cargas posteriores y generar un perjuicio al adjudicatario. Se debe solicitar al Juzgado o al acreedor una explicación detallada y el saldo actual de la deuda hipotecaria, incluyendo principal, intereses y costas, para entender el impacto real en la subasta y la posibilidad de cancelación de cargas.
Asunto: Solicitud de aclaración sobre discrepancia en principal hipotecario - Ejecución Hipotecaria 2267/2023
Estimados Sres.,
En relación con la Ejecución Hipotecaria 2267/2023, N.I.G: 4109142120230078546, y la subasta del bien inmueble con Finca Registral Nº 23777 y Referencia Catastral 1715501TG4411N0009OR, la certificación de cargas expedida por el Registro de la Propiedad Nº 9 de Sevilla (CSV: 2410322703F58061) advierte expresamente que 'el principal reclamado es superior al principal garantizado con la hipoteca inscrita'.
Dado que esta situación puede tener implicaciones significativas para la cancelación de cargas posteriores y para el adjudicatario, solicitamos encarecidamente una aclaración oficial sobre:
1. El saldo actual desglosado de la deuda que se ejecuta (principal, intereses ordinarios, intereses de demora y costas).
2. La justificación de la diferencia entre el principal reclamado y el principal garantizado en la inscripción hipotecaria.
3. Las implicaciones de esta discrepancia para la cancelación de las cargas posteriores a la hipoteca ejecutada, de acuerdo con el artículo 132.3 de la Ley Hipotecaria y 692.1 de la LEC.
Agradecemos de antemano su pronta respuesta y colaboración para resolver esta incertidumbre crítica.
Atentamente,
Paso 3 · Situación posesoria
Verificar la situación posesoria del inmueble
Esencial
El edicto de subasta indica que es 'VIVIENDA HABITUAL del ejecutado'. Es fundamental verificar la situación de ocupación actual del inmueble para entender los plazos y procedimientos necesarios para la toma de posesión, en caso de adjudicación. Se debe confirmar si los ejecutados siguen residiendo en la propiedad y si existen otros ocupantes o contratos de arrendamiento.
Asunto: Solicitud de información sobre situación posesoria - Ejecución Hipotecaria 2267/2023
Estimados Sres.,
En referencia a la Ejecución Hipotecaria 2267/2023, N.I.G: 4109142120230078546, y la subasta del inmueble con Finca Registral Nº 23777 y Referencia Catastral 1715501TG4411N0009OR, el edicto de subasta menciona que se trata de la 'VIVIENDA HABITUAL del ejecutado'.
Solicitamos información detallada sobre la situación posesoria actual del inmueble, incluyendo:
1. Si los ejecutados continúan residiendo en la propiedad.
2. Si existen otros ocupantes o contratos de arrendamiento vigentes.
3. Cualquier otra información relevante sobre la posesión que pueda afectar la entrega del inmueble al adjudicatario.
Esta información es crucial para la valoración del bien y la planificación de la toma de posesión.
Atentamente,
Paso 4 · Revisión profesional
Revisión jurídica especializada sobre la cancelación de cargas
Esencial
Dada la advertencia del registrador sobre la discrepancia entre el principal reclamado y el garantizado, y su posible impacto en la cancelación de cargas posteriores (art. 132.3 LH y 692.1 LEC), se requiere una revisión jurídica por un experto en derecho hipotecario y procesal para evaluar el riesgo real de que las cargas posteriores no sean canceladas y las posibles estrategias para mitigar este riesgo.
Construidos
267 m²
Parcela
—
Habitaciones
—
Baños
—
Año
2009
Estado
No consta
Ficha del inmueble
Uso catastral
Residencial
Conservación
No consta
Municipio
SEVILLA, Sevilla
Residencia habitual
Sí
FINCA URBANA. VIVIENDA DE USO RESIDENCIAL. CL VIA AURELIA 16 Pt:96 ROYAL CONJUNTO RESIDENCIA , cp 41016, SEVILLA consta de cuatro plantas, con dos plazas de aparcamientos anejas. superficie construida de 267 metros cuadrados. FINCA 23777
Para este inmueble no ha sido posible emitir información registral electrónica a través del Colegio de Registradores.
Registro de la Propiedad Nº 9 de Sevilla al Tomo 3529, libro 528, folio 46 FINCA Nº 23777.
No constan cargas anteriores, aunque sí posteriores a la que se ejecuta.
Fuente documental: Certificación de Cargas, anotación letra A y C
Afección o carga tributaria
Fiscalidad
TESORERIA GENERAL DE LA SEGURIDAD SOCIAL
3705 €
Posterior a la carga ejecutada
Pendiente de confirmar
Descripción e interpretación Mostrar
EMBARGO (anotación letra B) sobre una mitad indivisa de la finca propiedad de David Benítez Salazar, a favor de la TESORERIA GENERAL DE LA SEGURIDAD SOCIAL. Importe total de 3.704,73 euros (2.625,34 € principal, 583,74 € recargo, 295,65 € intereses, 200 € costas presupuestadas). Expediente 41 09 17 00300288.
Interpretación
Es una carga posterior a la hipoteca ejecutada. Su cancelación es incierta debido a la advertencia registral sobre la discrepancia entre el principal reclamado y el garantizado por la hipoteca. Si la hipoteca no cubre la totalidad de la deuda reclamada, esta carga podría no cancelarse.
Fuente documental: Certificación de Cargas, anotación letra B
Afección o carga tributaria
Fiscalidad
HACIENDA PUBLICA
10.760 €
Posterior a la carga ejecutada
Pendiente de confirmar
Descripción e interpretación Mostrar
EMBARGO (anotación letra D) sobre una mitad indivisa de la finca propiedad de David Benítez Salazar, a favor de la HACIENDA PUBLICA. Importe total a embargar de 10.759,64 euros (7.205,21 € pendiente, 1.554,43 € intereses, 2.000 € costas). Diligencia de embargo 412323445077Q.
Interpretación
Es una carga posterior a la hipoteca ejecutada. Su cancelación es incierta debido a la advertencia registral sobre la discrepancia entre el principal reclamado y el garantizado por la hipoteca. Si la hipoteca no cubre la totalidad de la deuda reclamada, esta carga podría no cancelarse.
Fuente documental: Certificación de Cargas, anotación letra D
1 carga que se cancela con la adjudicación Mostrar toda la información
Carga
Titular
Importe
Orden
Impacto
Hipoteca
Garantía real
Banco Santander, S.A. (originalmente Banco Popular Español, S.A.)
333.146 €
Carga objeto de la ejecución
Se cancela con la adjudicación
Descripción e interpretación Mostrar
HIPOTECA constituida por la inscripción 5ª a favor de Banco Popular Español SA (actualmente Banco Santander, S.A.). Principal de 333.146,09 euros. Vencimiento el 4 de octubre de 2053. Es la carga que se ejecuta.
Interpretación
Es la carga objeto de la ejecución hipotecaria, por lo tanto, se cancelará con la adjudicación.
Fuente documental: Certificación de Cargas, inscripción 5ª
Los plazos pueden variar si la postura necesita aprobación, hay una mejora, suspensión o la subasta pertenece a otra Administración. Usa el edicto y las comunicaciones oficiales como calendario definitivo.